Рабочие способы экономии семейного бюджета
Экономить — не значит отказываться от всего приятного и покупать только самое дешёвое. Гораздо эффективнее понять, куда уходят деньги, убрать лишние расходы и заранее планировать крупные покупки. Такой подход помогает семье тратить осознанно, справляться с неожиданными затратами и постепенно создавать финансовый запас.
Начните с учёта расходов
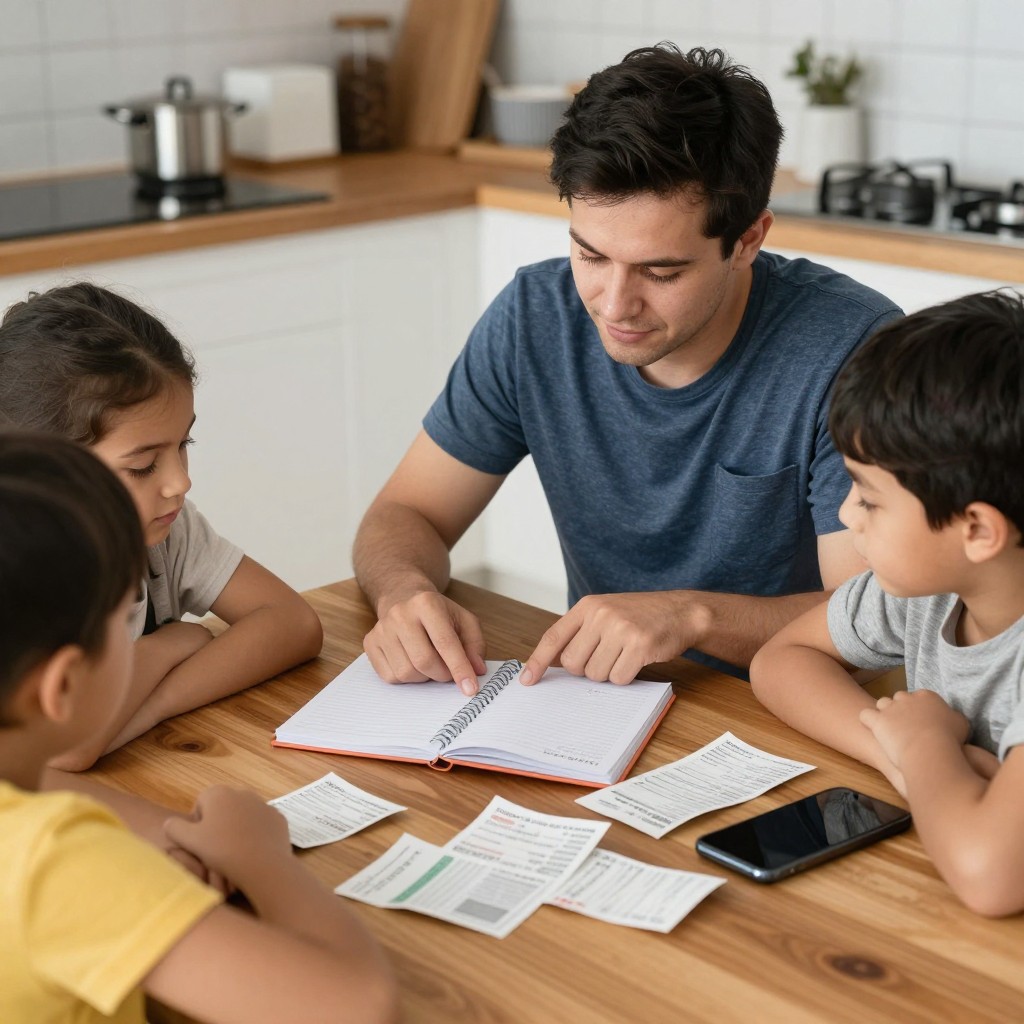
В течение месяца записывайте все поступления и траты: от оплаты жилья до небольших покупок по дороге домой. Можно вести таблицу, пользоваться приложением или сохранять чеки — важен не способ, а регулярность. Разделите расходы на категории: жильё и коммунальные услуги, продукты, транспорт, здоровье, обучение, досуг, кредиты и прочее.
В конце месяца сравните планируемые и фактические суммы. Часто именно мелкие платежи незаметно занимают значительную часть бюджета: кофе навынос, частые доставки, забытые подписки, спонтанные покупки. Не обязательно полностью от них отказываться — достаточно определить разумный лимит.
Планируйте покупки заранее
Перед походом в магазин составьте список и проверьте, что уже есть дома. Это помогает не покупать повторно продукты и бытовые товары, которые пока не нужны. Для крупных покупок установите отдельный лимит и заранее сравните характеристики и цены, а не ориентируйтесь только на скидочную наклейку.
Полезно планировать меню на несколько дней или на неделю. Так проще рассчитать нужное количество продуктов, использовать запасы и реже выбрасывать испортившуюся еду. Для экономии выбирайте сезонные овощи и фрукты, сравнивайте цену за килограмм или литр и оценивайте стоимость товара, а не только привлекательность упаковки.
Разделите необходимые и переменные траты
К обязательным обычно относятся жильё, коммунальные платежи, проезд, базовые продукты, лекарства и выплаты по кредитам. Их лучше учитывать в первую очередь. Затем распределите оставшуюся сумму на досуг, одежду, кафе и другие необязательные категории.
Если денег на все желания не хватает, не пытайтесь урезать расходы хаотично. Определите, какие траты важны для семьи, а какие можно отложить или сократить. Например, вместо нескольких спонтанных походов в кафе запланировать один, а освободившуюся сумму направить на цель, которая действительно имеет значение.
Создайте финансовую подушку
Даже небольшие регулярные отчисления помогают подготовиться к внезапным расходам: ремонту, лечению или временной потере дохода. Можно переводить фиксированную сумму сразу после получения зарплаты или откладывать установленный процент. Начните с доступного размера — важнее выработать привычку, чем сразу накопить крупную сумму.
Деньги на повседневные нужды и накопления лучше учитывать отдельно. Подушку безопасности не стоит смешивать с бюджетом на отпуск или покупку техники: у каждой цели должен быть свой срок и понятная сумма. Это снижает риск потратить резерв на необязательные покупки.
Проверьте регулярные платежи
Раз в несколько месяцев просматривайте банковские выписки и список подписок. Отмените сервисы, которыми не пользуетесь, и уточните условия тарифов на связь, интернет, страхование и обслуживание банковских продуктов. Иногда достаточно перейти на более подходящий тариф или отключить лишнюю опцию, чтобы уменьшить ежемесячные расходы без заметного снижения качества жизни.
При этом не стоит выбирать услугу только по самой низкой цене. Сравнивайте полную стоимость, ограничения и возможные дополнительные платежи. Дешёвый тариф может оказаться невыгодным, если он предполагает высокие комиссии или не покрывает важные потребности семьи.
Сократите расходы на коммунальные услуги
Проверьте, нет ли утечек воды и неисправных приборов, выключайте свет в пустых комнатах, отключайте технику, которой не пользуетесь постоянно. Установка энергосберегающих ламп и бытовых устройств с подходящим режимом работы может сократить потребление электричества. Если установлены счётчики, передавайте показания вовремя и следите за начислениями.
Такая экономия не всегда заметна сразу, однако регулярные небольшие изменения со временем отражаются на общих расходах. Важно выбирать меры, которые удобны всей семье, иначе ими будет трудно пользоваться постоянно.
Договоритесь о правилах семейного бюджета
Финансовые решения проще принимать вместе. Обсудите общие цели — например, отпуск, ремонт или накопления, — а также сумму, которую каждый может тратить самостоятельно без согласования. Это помогает избежать взаимных претензий и не превращает каждую покупку в повод для спора.
Для детей бюджет тоже может стать полезным практическим навыком. Объясняйте, что деньги распределяются между текущими потребностями и планами, а небольшую сумму на карманные расходы можно поручить им планировать самостоятельно. Так ребёнок учится выбирать и понимать последствия трат.
Избегайте экономии, которая обходится дороже
Самый дешёвый товар не всегда выгоден: он может быстрее сломаться, потребовать ремонта или замены. При выборе обуви, техники и других вещей длительного пользования учитывайте срок службы, гарантию и стоимость обслуживания. Иногда разумнее накопить на надёжную модель, чем несколько раз покупать недорогую замену.
Не стоит экономить на необходимых лекарствах, профилактических осмотрах и платежах по долгам. Просрочки могут привести к дополнительным начислениям и ухудшить финансовое положение. Если выплаты стали слишком тяжёлыми, пересмотрите бюджет и заранее изучите доступные варианты решения проблемы, не дожидаясь накопления задолженности.
Пересматривайте план каждый месяц
Семейный бюджет не обязан быть неизменным. Доходы и потребности меняются, поэтому раз в месяц сверяйте план с реальностью: какие категории оказались дороже, где удалось сэкономить и какие цели нужно скорректировать. Неудачный месяц — не причина бросать учёт, а повод выяснить, что именно стоит изменить.
Рабочая система экономии обычно складывается из нескольких простых привычек: считать расходы, планировать покупки, проверять регулярные платежи и откладывать деньги на важные цели. Если внедрять изменения постепенно и учитывать интересы всех членов семьи, бюджет становится понятнее, а экономия — устойчивой и менее обременительной.